改正NPO法をふまえた税務と会計セミナー
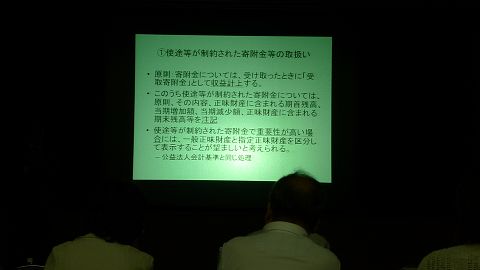
日本公認会計士協会四国会主催の表題セミナーが、高松商工会議所で開催されました。私も特定非営利活動法人香川県定期借地借家権推進機構(略称NPO香川定借)の理事長として、役目柄聴講しました。私も商業科や経済学科を卒業し、会計はよく分かるはずですが、小膝たたいて納得とはなかなか。
講師は「改正NPO法と新寄付税制概略」を、内閣府政策統括官(経済社会システム担当)付参事官(「新しい公共」・市民活動促進担当)付政策企画専門職・梅田政徳氏が担当し、90分で実に上手く説明していました。肩書きの長さに辟易しましたが、話は明瞭でした。
これからNPO法人は、会費ではなくて、「寄付金」で運用がされるのが理想だと言うことでしょうか。そのためには、寄付金には寄付する人も寄付を受ける組織も税制優遇をしますよと言うところです。大口寄付も、遺贈も考えてのことでしょうか。
第2部は、「新しいNPO会計の解説」(内閣府の研究会報告書、NPO会計基準の解説)を公認会計士・中村元彦氏が話をされていました。これまたよく分かる話し方でした。しかし内容は難解。強制ではないが、これこれのようにするのが良いのではないかと言った、いわばNPO法人らしい一面を色強く出したやり方です。
というのもそもそもNPO法人は、ボランティアから派生した目的集団です。違うと言うのであれば断りをしますが、私のざっくりとした捕まえ方です。とても税務や経理会計の専門家を組織内に擁しているはずがない。すると面倒な縛りルールを要求しても、それはとても期日までに出来ることではない。叶わないことを並べ立てても仕方がない。こんな現状把握がされています。
平成7年の阪神淡路大震災のボランティア活動に端を発した日本のNPO活動ですが、法制化は平成10年です。その目的には、「ボランティア活動をはじめとする市民が行う自由な社会貢献活動としての特定非営利活動の健全な発展を促進」と書かれています。
NPO法人だの公益社団財団法人だの、無益な制度作りにならないようにこいねがうばかりです。組織は活動してプラスを生みます。あくまでも動きやすい形にすることに腐心して頂きたい。日本の頭脳のあなた達よ。