坪田晶子税理士が不動産コンサルティング税制を説く
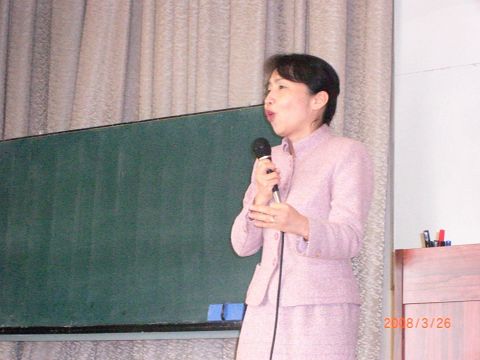
㈲トータルマネージメントブレーン・坪田税理士事務所の坪田晶子税理士が、早朝大阪から来高されて、不動産コンサルティング技能登録者相手に、「不動産関連税制」をわかりやすく詳説して下さいました。
日頃触れることのない金融・証券税制は、大変興味深いものでした。これまで(平成20年12月31日まで)は、配当課税として、①総合課税②10%源泉分離課税の選択制です。当然金持ちは、10%の源泉分離課税を選択しています。受けると際に10%差し引かれて、それで納税は完全に終わるのです。これを申告不要制度の特例といいます。
こうして所得が表に出ないために、実際は1億円の収入があったとしても、年金や市民税県民税の免除(収入が把握できないから)、また老人パスや生活保護まで手厚く恩恵を被ることが出来ました。
それが平成21年元日から、金融資産の透明化として、金融資産を多く持っている人が長者番付に登場することになります。コンピュータの名寄せで、すべてがわかるようになります。これによって、RET(不動産証券)などに回っていた資金が、現物不動産の購入に回るのではないかと、これは期待が持てます。
また政府(本当は国土交通省かな)の住宅施策として、一昨年は耐震強化工事、昨年はバリアフリー工事に、そして今年は「住宅省エネ改修工事」に促進税制がすすんでいます。どれもそうなんですが、銀行等からの借入で工事をした場合、借金残高に応じて所得税控除をしますという税制です。どうして借金で・・・とは思いますが、ポケットマネーでした工事は、対象になりません。これって本当に住宅施策かなと疑りますが、5年間は最高60万円控除になるのが、今年4月1日居住開始分から適用になります。
最後にはどうなる?相続&事業承継税制。これから先の予測ですが、相続税を支払う人が今の5%から40%になるという恐ろしい予想が紹介されました。また自社株などの相続税課税は、農地の納税猶予に似た制度が出来るようです。これは中小企業にとっては有り難いことです。長男が会社を継ぐのに、次男三男が株を持っていても、もめるだけです。
「税理士に教えるより少しレベルを落としました」とは、坪田税理士談。不動産コンサルはここまで税制の知識を要求されるのかと、空恐ろしくなりました。そしてこれが、平成17年度香川県不動産コンサルティング研究会(杉野温会長)の最後の事業です。総会以降は私が会長職を拝命します。も一つ空恐ろしいことです。