NPO法人近畿定期借地借家権推進機構第4回研修会
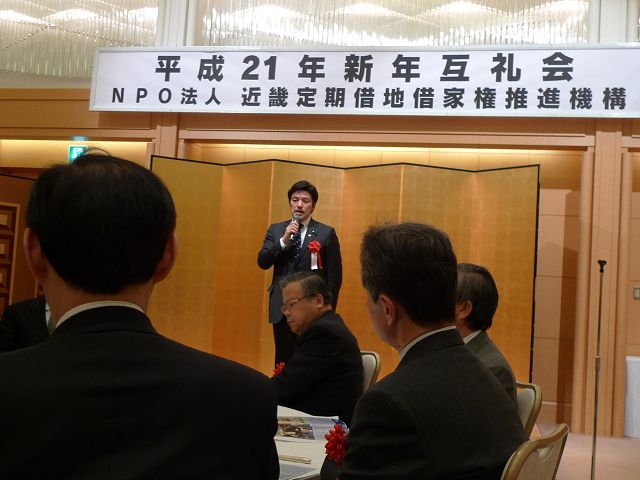
ここ一週間は東奔西走です。月火水は上海で、木金は東京、そして今日は大阪です。「平成21年度税制と相続税の行方」を、税理士の今仲清先生が解説されます。今仲清さんや坪多晶子さんは、大阪でも有名な税務解説者です。
税制は毎年変わります。それでも流れがあって、そこをきっちり押さえないと、「わからない」と出来の悪い生徒に言われます。木を見て森の話しも必要です。
特に相続税制は、大きな転換期に来ています。今年(平成21年4月から)は見送られましたが、近いうちに「法定相続分課税方式」から「遺産取得課税方式」へ抜本的に変わるようです。
感情論で言うならば、現行の均分相続には反対です。親の跡を継いで家業に精励し、親の面倒も看ている者と、遠くに住んでたまに土産持参で里帰りする者の相続分が同額というのはおかしい。それなりのしかるべき分配が、私は好ましいと考えています。それは渡す親が経考えることです。遺言が具体的な対処策ですが、貰う方は何も言えません。
ところで今日の今仲清税理士の話で、一番興味のあった「改正ネタ」は、「農地の納税猶予制度の改正」です。これは農地を事業用財産と考えて、20年または次の相続まで耕作をしたら相続税を免除するという制度です。これは全国的に、数多く使われている免罪符でした。
この制度がなくなるようです。もっとも税制改正が3月末に国会を通っても、農地法の改正を待って施行とのことで、6ヶ月先になるか1年先になるか分かりませんが、遅かれ早かれ、納税猶予を選択すると「終生営農」となるようです。
農地は国の財産と考えられています。従って個人でも所有使用収益が、農業委員会の監視下にあります。勝手に耕作を止めるとか、逆に休耕田を耕作することは許されていません。減反したら、つまり耕作をしなかったら、もっと言うならサボったら報奨金が貰えるのです、これまでは。
この制度改正は、サラリーマン農家にこれまでと違った選択をさせることになります。納税猶予を受けると、次の相続(貰った人が死ぬまで)が始まるまで耕作しなければならないことになります。もっとも誰かに貸して、その人が耕作するという選択肢もあるようですが、貸す人ばかりになったら、この選択も出来なくなります。大変な改正が、そこまで迫っています。
流石に税制改正のプロ、今仲清税理士は健在でした。